Domain gefässdiagnostik.de kaufen?
Wir ziehen mit dem Projekt
gefässdiagnostik.de um.
Sind Sie am Kauf der Domain
gefässdiagnostik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain gefässdiagnostik.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Rephastasan Venen-u.sportcremeAnwendungsgebiet von Rephastasan Venen-u.sportcremeRephastasan Venen-u.sportcreme ist eine Venen-, Sport- und Massagecreme.Wirkungsweise von Rephastasan Venen-u.sportcremeRephastasan Venen-u.sportcreme erhält bei regelmäßiger Anwendung die Haut elastisch und gesund, fördert die Venentätigkeit und bewahrt die Flüssigkeitsbalance zwischen Gefäßen und BindegewebeWirkstoffe / Inhaltsstoffe / Zutaten1g Rephastasan Venen-u.sportcreme enthält: Rosskastaniensamen-Extrakt Arnikablüten-Extrakt Hamamelis-Blätter-, -Rinde-, -Zweige-Extrakt Beinwellwurzel-Extrakt Oleyloleat Lavendelöl weitere Bestandteile: Wasser, gereinigtes Cetylstearylalkohol PEG-40 Rizinusöl Natriumcetylstearylsulfat GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von Rephastasan Venen-u.sportcreme: Zur Venenpflege: Rephastasan Venen-u.sportcreme als tonisierender und pflegender Begleiter für den ganzen Tag mehrmals täglich in einer Menge, die von der Haut aufgenommen wird, einmassieren. Beim Sport und muskulären Belastungen im täglichen Leben: Vor sportlichen Aktivitäten Rephastasan Venen-u.sportcreme intensiv in die zu belastenden muskulären Körperabschnitte einmassieren bis ein merkliches Wärmegefühl entsteht. Ebenso nach einer übermäßigen Belastung der Muskulatur sowie Muskelkater. Rephastasan Venen-u.sportcreme können in Ihrer Versandapotheke www.juvalis.de erworben werden.12,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter



-
Sind es Venen oder Arterien, die herausragende Blutgefäße am Hals sind?
Die herausragenden Blutgefäße am Hals sind in der Regel Arterien, nämlich die Halsschlagadern (Arteria carotis). Diese versorgen das Gehirn und den Kopf mit sauerstoffreichem Blut. Venen sind in der Regel weniger sichtbar und befinden sich tiefer im Gewebe. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Arthur Hailey - Letzte Diagnose / Bittere Medizin. Zwei Romane. - Preis vom 06.11.2026 20:16:05 hBinding : Broschiert, Label : Ullstein Taschenbuchvlg., Publisher : Ullstein Taschenbuchvlg., medium : Broschiert, numberOfPages : 792, publicationDate : 1993-09-01, authors : Arthur Hailey, ISBN : 35482046512,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Sind es Venen oder Arterien, die herausragende Blutgefäße am Hals sind?
Die herausragenden Blutgefäße am Hals sind in der Regel Arterien, nämlich die Halsschlagadern (Arteria carotis). Diese versorgen das Gehirn und den Kopf mit sauerstoffreichem Blut. Venen sind in der Regel weniger sichtbar und befinden sich tiefer im Gewebe. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Rephastasan Venen-u.sportcremeAnwendungsgebiet von Rephastasan Venen-u.sportcremeRephastasan Venen-u.sportcreme ist eine Venen-, Sport- und Massagecreme.Wirkungsweise von Rephastasan Venen-u.sportcremeRephastasan Venen-u.sportcreme erhält bei regelmäßiger Anwendung die Haut elastisch und gesund, fördert die Venentätigkeit und bewahrt die Flüssigkeitsbalance zwischen Gefäßen und BindegewebeWirkstoffe / Inhaltsstoffe / Zutaten1g Rephastasan Venen-u.sportcreme enthält: Rosskastaniensamen-Extrakt Arnikablüten-Extrakt Hamamelis-Blätter-, -Rinde-, -Zweige-Extrakt Beinwellwurzel-Extrakt Oleyloleat Lavendelöl weitere Bestandteile: Wasser, gereinigtes Cetylstearylalkohol PEG-40 Rizinusöl Natriumcetylstearylsulfat GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden. DosierungAnwendungsempfehlung von Rephastasan Venen-u.sportcreme: Zur Venenpflege: Rephastasan Venen-u.sportcreme als tonisierender und pflegender Begleiter für den ganzen Tag mehrmals täglich in einer Menge, die von der Haut aufgenommen wird, einmassieren. Beim Sport und muskulären Belastungen im täglichen Leben: Vor sportlichen Aktivitäten Rephastasan Venen-u.sportcreme intensiv in die zu belastenden muskulären Körperabschnitte einmassieren bis ein merkliches Wärmegefühl entsteht. Ebenso nach einer übermäßigen Belastung der Muskulatur sowie Muskelkater. Rephastasan Venen-u.sportcreme können in Ihrer Versandapotheke www.juvalis.de erworben werden.12,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
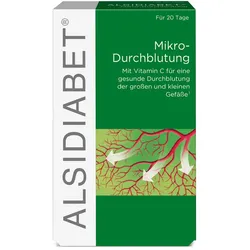
Alsidiabet Diabetiker Mikro-Durchblutung 60 STProdukteigenschaften: Bezeichnung: Lebensmittel für besondere medizinische Zwecke (bilanzierte Diät) zum Diätmanagement bei Durchblutungsstörungen der kleinen Gefäße Verwendung/Anwendung/Verzehrempfehlung: 3 x täglich 1 Kapsel zum Essen mit reichlich Flüssigkeit verzehren. Nährwertdeklaration: Nährwerte pro 3 Kapseln pro 100 g Brennwert 63 kJ / 15 kcal 2236 kJ / 539 kcal Fett, davon: 1,3 g 44 g o gesättigte Fettsäuren 0,2 g 7,1 g Kohlenhydrate 0,6 g 22 g Eiweiß <0,5 g 14 g Salz <0,01 g 0,3 g Nährstoffe pro 3 Kapseln %NRV* Vitamin E 20 mg 167% Vitamin C 180 mg 225% Vitamin B6 6,0 mg 429% Folsäure 600 μg 300% Vitamin B12 3,0 μg 120% Zink 10 mg 100% Selen 50 μg 91% Chrom 200 μg 500% Natrium 3,4 mg ** Soja-Extrakt, davon: 192 mg ** o Soja-Isoflavone 77 mg ** Traubenextrakt, davon: 310 mg ** o Polyphenole 100 mg ** OPC (oligomere Procyanidine) 105 mg ** Resveratrol 5,0 mg ** Lutein 6,0 mg ** Perillaöl (pflanzlich), davon: 1000 mg ** o Omega-3-Fettsäuren 600 mg ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Perillaöl 35,27g, Kapselhülle Gelatine (Rind), Traubenextrakt 10,93 g, Sojaöl, Soja -Extrakt 6,78 g, Vitamin C 6,34 g, Feuchthaltemittel Glycerin, Vitamin E 2,11 g (aus Sojaöl), Sojalecithin 1,06 g, Zinkgluconat 0,35 g, Lutein 0,21 g, Vitamin B6 0,21 g, Farbstoffe Titandioxid und Chlorophyll-Kupfer-Komplex, Folsäure 0,02 g, Chromchlorid 7,06 mg, Natriumselenat 1,77 mg, Vitamin B12 0,10 mg.. Allergene: Soja Nettofüllmenge: 60 Kapseln = 56,7 g Aufbewahrungsbedingungen: Trocken und nicht über 25°C lagern. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: ALSITAN GmbH Gewerbering 6 D-86926 Greifenberg www.alsiroyal.de Weitere Hinweise: Wichtiger Hinweis: Ergänzende bilanzierte Diät. Nur unter ärztlicher Aufsicht verwenden und bei Bedarf mit Ihrem Ernährungsberater in der Apotheke abstimmen. Aufgrund der besonderen Ernährungserfordernisse ist der Gehalt an den enthaltenen Vitaminen und Mineralstoffen erhöht. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: https://alsiroyal.de und Angaben der Verpackung Stand: 07/202517,28 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
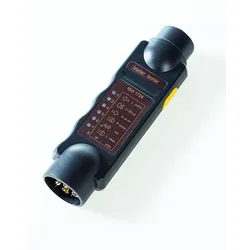
LAS Diagnose TesterDiagnose Tester für Anhänger - Ideal im gewerblichen und privaten Bereich Handprüfgerät für 7polige Stecker und Steckdosenanschluss Mit Störungsanzeige (Abfrage gemäß Verdrahtung ISO 1724) Schnelle und einfache Kontrolle LED-Anzeige Schlagzähes Gehäuse, kompakte Abmessungen: ca. 18 x 5,5 x 4 cm Gewicht 185 g Material ABSAchtung! Es wird eine 9-V-Block-Batterie benötigt! Diese ist im Lieferumfang nicht enthalten!14,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.